Calculer son budget et sa capacité d'épargne
Bienvenue à l'étape 1 de la construction de votre patrimoine.
Cette première étape est simple à comprendre : si vous savez faire une addition, une soustraction et calculer un pourcentage, alors elle sera très simple pour vous.
Pourtant, elle est essentielle. Avant de penser à investir ou de chercher quel livret est le plus intéressant, vous devez d'abord savoir combien vous gagnez, combien vous dépensez et ce qu'il vous reste chaque mois. Cette étape pose les fondations de votre construction patrimoniale.
Premier point : vos revenus
📌 Commencez par noter combien vous gagnez, en haut d'une feuille blanche ou dans l'Excel disponible ci-dessous.
- Si vous êtes salarié : indiquez votre revenu fixe mensuel. Si vous percevez des primes variables, ne les intégrez pas dans votre revenu de base : considérez-les comme un bonus que vous pourrez intégrer à votre stratégie dans un second temps.
- Si vous êtes à votre compte : établissez une moyenne de vos revenus mensuels sur la base de l'année écoulée.
Deuxième point : vos dépenses
Prenez vos relevés de compte des trois derniers mois et listez toutes vos dépenses :
• Logement (loyer ou crédit)
• Charges
• Assurances
• Alimentation
• Essence et transports
• Abonnements
• Loisirs
• Restaurants
• Achats et petits plaisirs
• Etc...
→ L'objectif est d'avoir une vision réaliste de vos sorties d'argent.
💡 On peut distinguer deux grandes familles de dépenses :
1. Les dépenses fixes
Elles reviennent régulièrement et sont généralement prévisibles : logement, assurances, abonnements, etc...
2. Les dépenses variables
Elles dépendent davantage de votre consommation : restaurants, sorties, loisirs, achats ponctuels, etc...
Félicitations, vous avez posé les premières bases !
Il est important de comprendre une chose : la construction d'un patrimoine commence aussi par la gestion de vos revenus et de vos dépenses.
Votre patrimoine correspond à votre capital accumulé, mais vos revenus et vos dépenses déterminent votre capacité à en constituer progressivement.
Si vous partez de zéro, c'est donc votre capacité à dégager régulièrement de l'argent qui vous permettra, au fil du temps, de constituer ce capital.
Que peut-on observer ?
Il suffit maintenant d'une simple soustraction :
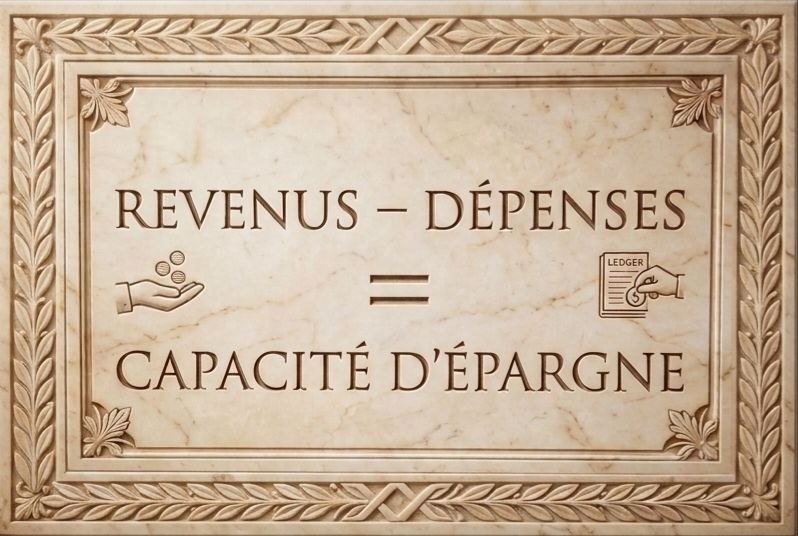
Votre capacité d'épargne correspond à ce qu'il vous reste après avoir payé vos dépenses.
Vous pouvez vous trouver dans 3 situations
1. Vous dépensez plus que vous ne gagnez :
Votre solde est négatif.
Si cette situation est ponctuelle, elle peut être liée à une dépense exceptionnelle.
En revanche, si elle se répète chaque mois, votre situation financière n'est pas soutenable à long terme.
2. Vous dépensez autant que vous gagnez :
Votre capacité d'épargne est nulle.
Vous arrivez à équilibrer votre budget, mais vous ne dégagez pas de surplus permettant de constituer progressivement une épargne ou un patrimoine.
3. Vous gagnez plus que vous ne dépensez :
Vous dégagez une capacité d'épargne positive.
Vous disposez alors d'un surplus que vous pourrez progressivement affecter à vos différents objectifs : épargne de précaution, projets personnels ou construction de votre patrimoine.
Quelle que soit votre situation...
Certaines situations nécessitent évidemment des ajustements plus urgents que d'autres.
Mais dans tous les cas, une question mérite d'être posée :
Comment puis-je optimiser et réduire mes dépenses ?
C'est justement l'objet du prochain chapitre.
Passage à l'action
Une fois cette première étape réalisée, passez au prochain chapitre : Optimiser et réduire ses dépenses.